El dinero sigue circulando, pero no necesariamente donde crece la confianza
Cinco señales económicas sobre consumo, ventas, inversión, informalidad y comercio digital en México
 Investal | Inteligencia Económica
Contenido del estudio
La economía puede continuar en movimiento mientras empresas y hogares reducen su margen de decisión. El consumo persiste, las ventas preocupan y algunos compromisos de inversión se postergan. ¿Dónde hay una necesidad auténtica y dónde existe, además, un mercado capaz de pagar por resolverla?
La perspectiva de la semana
Que el dinero siga circulando no significa necesariamente que quienes lo gastan estén satisfechos con su costo ni que quienes lo reciben estén obteniendo mejores resultados. Las familias continúan comprando alimentos, aunque los precios presionen su presupuesto. Las empresas pueden mantener instalaciones, personal y capacidad de producción, aunque les resulte difícil generar pedidos suficientes.
En esta edición, RADAR identifica cinco patrones sustentados principalmente en evidencia documental. Son señales para examinar, no oportunidades comerciales validadas ni resultados de investigación de campo. El objetivo es distinguir lo que sabemos, lo que puede explicarlo y lo que todavía necesitamos investigar.
El pulso económico
| Indicador | Dato | Periodo |
|---|---|---|
| Inflación general | **3.75%** | Octubre 2026, anual |
| Consumo privado | **+0.5%** | Agosto 2026, mensual |
| Inversión fija bruta | **−1.8%** | Agosto 2026, mensual |
| Informalidad laboral | **54.3%** | Septiembre 2026, proporción de población ocupada |
Los indicadores corresponden a fenómenos y periodos distintos. No constituyen una misma serie ni prueban causalidad.
01. Alimentación y presupuesto familiar
El consumidor necesita comer, aunque los precios cambien más rápido que su presupuesto
Los datos citados por el informe original para octubre de 2026 señalan un aumento anual de 5.8% en alimentos y bebidas consumidos fuera del hogar, así como incrementos de 82.2% en cebolla y 43.9% en jitomate. Detrás de estas cifras hay dos decisiones económicas: la de las familias que necesitan alimentarse y la de los establecimientos que compran insumos para atenderlas.
Los hogares pueden sustituir ingredientes, cambiar de establecimiento o ajustar otros gastos. Los restaurantes pueden modificar menús, negociar con proveedores, comprar por volumen o trasladar parte del incremento a sus precios. Una necesidad continua, por tanto, no implica un patrón de compra inalterable.
Lo que revela: la necesidad de alimentación sostiene cierta continuidad del consumo, pero no asegura fidelidad, volumen estable ni rentabilidad al proveedor.
Otra explicación posible: incrementos especialmente altos de algunos productos agrícolas pueden obedecer a choques temporales de oferta y no a transformaciones permanentes de la demanda.
Lo que aún desconocemos: cuánto están sustituyendo los hogares, cuánto de esos aumentos pudieron trasladar los restaurantes y qué márgenes conservaron.
02. Ventas y capacidad empresarial
Vender sigue siendo una preocupación mayor que conseguir financiamiento para muchas empresas
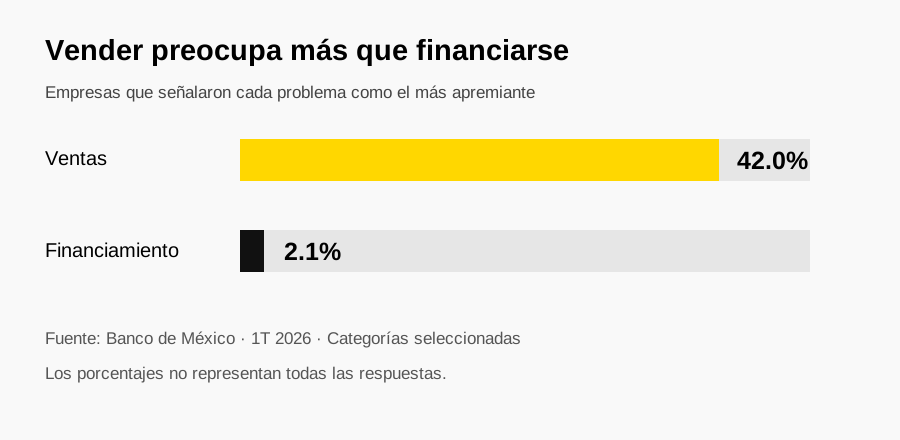
En la encuesta de Banco de México correspondiente al primer trimestre de 2026, el informe identifica que 42% de las empresas señaló las ventas como su problema más apremiante, frente a 2.1% que indicó el acceso al financiamiento. En manufacturas, la preocupación por las ventas alcanzó 49.7%.
Esta diferencia cuestiona la idea de que toda empresa necesita primero más capital para crecer. Puede haber instalaciones, equipo, personal e inventario disponibles, pero insuficientes pedidos para utilizarlos con eficiencia.
Las empresas intentan resolver el problema mediante equipos internos, representantes, distribuidores, publicidad, marketplaces, descuentos y acuerdos comerciales. Ninguna solución funciona igual para todos los casos: la dificultad puede originarse en precios, competencia, debilidad de la demanda o diferenciación insuficiente.
Lo que revela: financiar capacidad sin resolver la generación de ingresos puede no atender la restricción más relevante. Pero una dificultad de ventas tampoco prueba que contratar más vendedores sea la respuesta.
Lo que aún desconocemos: cuánto gastan las empresas en soluciones comerciales, qué canales generan mejores resultados y cuántas pagarían por resultados verificables.
03. Consumo e inversión
La actividad cotidiana puede continuar mientras se posponen compromisos de capital
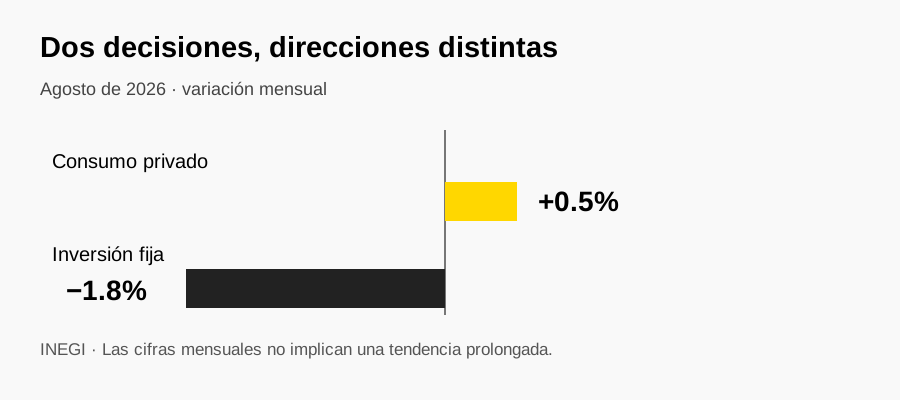
En agosto de 2026, el consumo privado creció 0.5% mensual, mientras la inversión fija bruta disminuyó 1.8% mensual. Esta última registró además un aumento anual de 6.1%, según la revisión editorial del informe: la cifra anual debe reconfirmarse contra la publicación específica antes de mostrarla.
La diferencia permite observar decisiones de naturaleza distinta. Una familia no puede posponer indefinidamente todas sus compras básicas, mientras una empresa puede aplazar la adquisición de maquinaria, una ampliación o un proyecto de infraestructura.
Las alternativas incluyen compra directa, financiamiento, arrendamiento, contratación de capacidad externa o postergación de inversiones.
Lo que revela: consumo e inversión pueden moverse en direcciones distintas en un mes determinado. Mantener actividad no significa estar dispuesto a asumir compromisos de capital adicionales.
Otra explicación posible: una reducción mensual puede reflejar volatilidad de proyectos grandes y no una tendencia prolongada ni sustitución general de propiedad por servicios.
Lo que aún desconocemos: qué sectores explicaron la variación y si efectivamente se sustituyó inversión por arrendamiento o tercerización.
Desliza horizontalmente para ver la gráfica completa.
04. Informalidad y trabajo
Un problema que afecta a millones no constituye automáticamente un mercado solvente
En septiembre de 2026, INEGI estimó 32.6 millones de personas en informalidad laboral, equivalentes al 54.3% de la población ocupada, frente al 54.9% de septiembre de 2025.
La informalidad se relaciona con dificultades de acceso a protección social, servicios administrativos, financiamiento y mecanismos formales de contratación. Existen soluciones de contabilidad, seguros, formalización y administración, pero su utilidad no determina por sí misma la capacidad de pago de quienes podrían necesitarlas.
Lo que revela: la escala social de un problema es diferente del tamaño de un mercado económicamente atendible.
Otra explicación posible: la informalidad responde también a productividad insuficiente, costos de cumplimiento y condiciones estructurales; no se resuelve necesariamente con otra herramienta digital.
Lo que aún desconocemos: quién puede pagar, cuánto podría destinar a una solución y cuáles son los mecanismos que ya utiliza.
05. Comercio digital
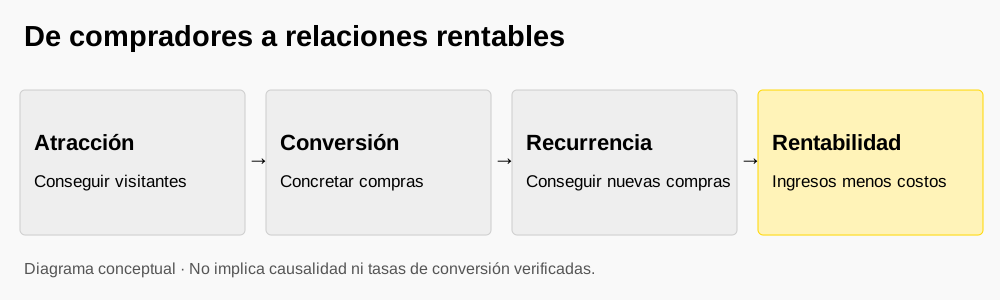
Conseguir compradores no equivale a conseguir relaciones rentables
El Estudio de Venta Online 2026 de AMVO señala, según el reporte recibido, que 88.2% de los internautas mexicanos realiza compras en línea. El denominador es la población internauta, no toda la población mexicana.
Una participación elevada del canal digital no implica saturación absoluta del mercado. Puede existir crecimiento por frecuencia, categorías, valor de pedido o nuevos usuarios. Para los comercios, una cuestión central es lograr que los compradores regresen sin que promociones, costos de adquisición y operación consuman el margen.
Lo que revela: atraer compradores, convertirlos, conseguir compras recurrentes y generar rentabilidad son cuatro resultados diferentes.
Otra explicación posible: la adopción digital puede seguir expandiéndose de diferentes maneras; la alta penetración entre internautas no demuestra que todos los segmentos sean maduros.
Lo que aún desconocemos: tasas de recompra por categoría, costos reales de retención y contribución neta de los clientes recurrentes.
Desliza horizontalmente para ver la gráfica completa.
Lo que revela la comparación
Para muchas empresas, el problema declarado es vender, no financiarse
La diferencia entre 42.0% de empresas que señaló las ventas y 2.1% que señaló el financiamiento como principal preocupación exige revisar una hipótesis común: que el capital es siempre el cuello de botella. La encuesta no demuestra que añadir intermediarios comerciales sea la solución; sí obliga a identificar mejor el problema antes de comprometer más recursos.
Desliza horizontalmente para ver la gráfica completa.
Seguimiento de patrones anteriores
No todos los patrones observados antes cuentan con evidencia nueva. Repetir una hipótesis no equivale a confirmarla.
| Patrón previo | Estado de esta edición | Lectura |
|---|---|---|
| Gasto privado en salud | Sin actualización verificable | Permanece como antecedente de gasto recurrente y extraordinario |
| Cuidados domiciliarios | Sin actualización verificable | Necesidad social no es automáticamente demanda privada pagada |
| Factoraje y cuentas por cobrar | Sin actualización específica | Liquidez y ventas son problemas diferentes |
| Arrendamiento vehicular | Sin actualización específica | Contrato recurrente no elimina costos de activos |
| Agua por suscripción | Sin actualización específica | Suscriptores no permiten deducir rentabilidad |
| Comercio electrónico | Nueva evidencia contextual | Conviene observar conversión y recurrencia sin presumir márgenes |
Tres distinciones que permanecen
Necesidad ≠ Demanda solvente. Un problema puede ser intenso sin que exista capacidad suficiente para pagar una solución.
Actividad ≠ Rentabilidad. Más clientes, contratos o transacciones no revelan por sí solos las utilidades.
Recurrencia ≠ Autonomía. Un ingreso periódico puede exigir trabajo y costos continuos para sostenerse.
La perspectiva de Investal
La señal transversal es la coexistencia de consumo, presión de precios y cautela en determinadas decisiones de inversión. No demuestra por sí misma un cambio estructural, pero recuerda que comprar lo indispensable, postergar compromisos y buscar ingresos adicionales pueden ocurrir simultáneamente.
El dolor económico no siempre genera un mercado nuevo; a veces solo cambia cómo se distribuye un presupuesto ya comprometido. Identificar un problema es el inicio de una investigación, no la prueba de una oportunidad de negocio.
Metodología y alcance
RADAR | Investal analiza información pública, identifica patrones, propone interpretaciones y explicaciones alternativas, y señala incógnitas pendientes. Esta edición utiliza principalmente evidencia documental; no documenta validación comercial de los cinco patrones ni investigaciones de campo representativas. No constituye recomendación personalizada de inversión.
Investal — Integradora de negocios y capital. Descubrimos, integramos, concretamos.
Fuentes y referencias
- INEGI · INPC octubre 2026 (consulta: 16 nov 2026)
- INEGI · Líneas de pobreza y canasta alimentaria (consulta: 16 nov 2026)
- Banco de México · Financiamiento empresarial, 1T 2026 (consulta: 16 nov 2026)
- INEGI · Consumo privado, agosto 2026 (consulta: 16 nov 2026)
- INEGI · Inversión fija, agosto 2026 (consulta: 16 nov 2026)
- INEGI · Informalidad laboral, septiembre 2026 (consulta: 16 nov 2026)
- AMVO · Estudio de Venta Online 2026, portal institucional (consulta: 16 nov 2026)